この記事でわかること
 あきら
✅ 内定者枠でアメックス・グリーンを申し込んだ
✅ 在学中にビジネス用のゴールドカードも作った
✅ 名前も中身もゴールドだったのは、そのうち1枚
「学生のうちにゴールドカードを持ちたい」と調べると、大抵「学生には無理」で終わります。でも、方法がないわけではないんですよね。私は内定者枠から申し込んで、在学中にアメックスを持ちました。取れたのは名前としてはグリーンですが、そこも記事の中ではっきり書きます。
この記事で扱うのは、在学中に持つルートだけです。私が実際に取った2枚の経験と、いまの学生が使える選択肢を合わせて、4つに整理しました。
※本記事にはプロモーションが含まれます。
学生がつまずくのは「収入要件」の一行
学生の申し込みが止まる理由は、ほぼ一つです。申込資格に書かれた「本人に安定継続収入のある方」という一行に当てはまらないからです。
たとえば三井住友カード ゴールド(NL)の入会対象者の欄には、この安定継続収入の条件が書かれています。年齢で落とされているのではなく、収入の条件で引っかかっています。「学生には無理」と書いてある記事の多くは、ここだけを見て言っています。
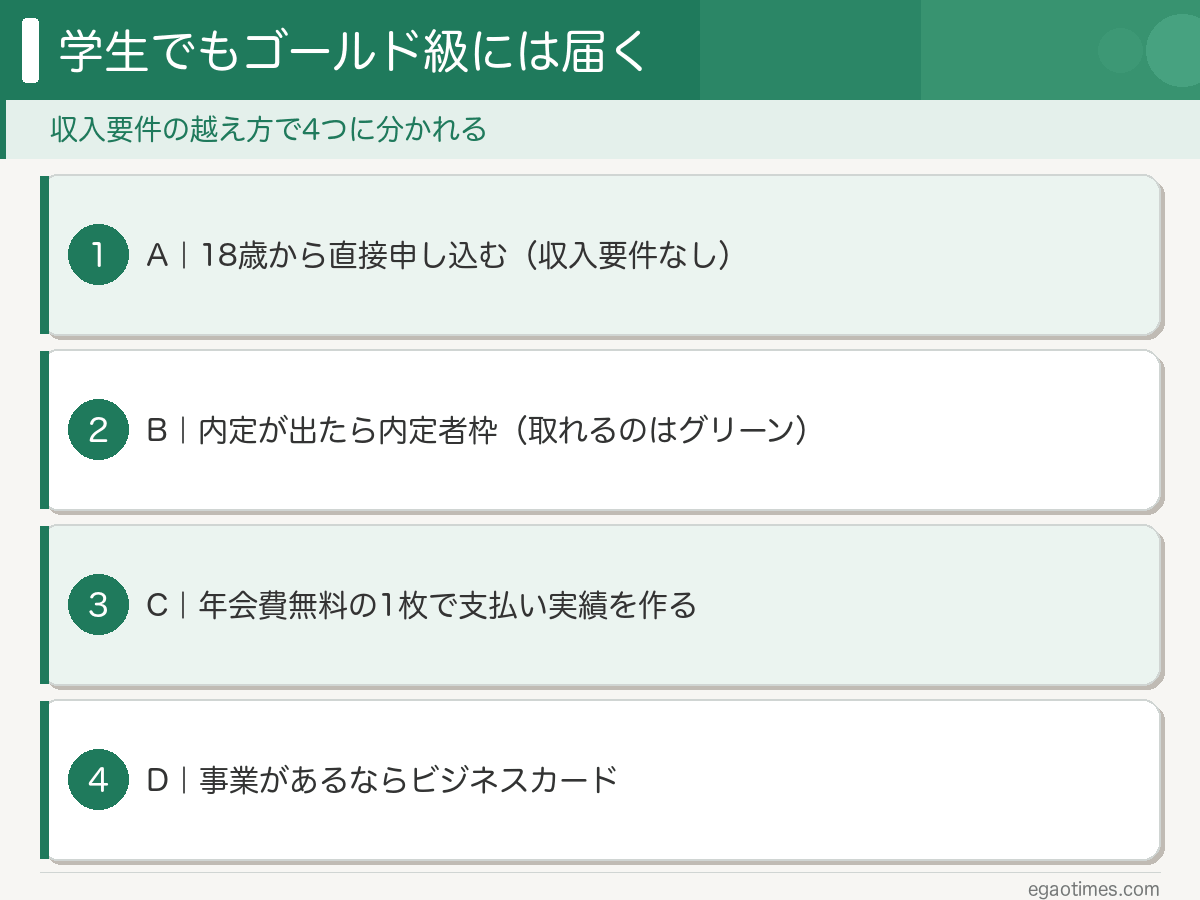
つまり、この一行の壁をどう越えるかで決まります。越え方で分けると、在学中のルートは4つあります。収入要件のないゴールドに直接申し込む、内定者枠で申し込む、年会費無料の1枚で実績を作る、ビジネスカードで申し込む。いまの自分に当てはまるかどうかで、上から見ていってくださいね。
カードを1枚も持っていない人も大丈夫です。ルートAは1枚目にそのままゴールドを申し込む形、ルートCは年会費無料の1枚から始める形なので、どちらも今日から始められます。年会費無料の1枚をどう選ぶかは、こちらにまとめています。年会費と還元率のどこを見ればいいかが分かるので、候補を2〜3枚に絞ってから戻ってきてください。
ルートA:内定がまだでも、18歳から直接申し込める
収入要件なしで申し込めるゴールドカードがあります。dカード GOLD U です。申込資格は満18歳以上(高校生を除く)29歳以下で、あの「安定継続収入」の一行が書かれていません。
先にお断りしておくと、これは私が在学中に取った2枚には入っていません。2025年2月に登場したカードなので、ここは調べた情報としてお伝えします。
そのうえで、もし私がいまの学生なら、まずここから見ます。名前も中身もゴールドで、国内とハワイの主要空港ラウンジが無料。ドコモ回線を持っていなくても申し込めます(出典:dカード公式)。条件は細かいので、正確に並べますね。◯が向いている点、△が注意点です。
| 項目 | 実際の条件 |
|---|---|
| 申込資格 | ◯ 満18歳以上29歳以下。安定継続収入の条件が書かれていない △ 高校生は対象外。審査があるので、必ず通るとは限らない |
| 年会費 | ◯ 満22歳以下なら実質無料。判定は入会したときの年齢です △ 初年度の3,300円(税込)はいったん請求され、条件を満たすと翌年の請求時に差し引かれる △ 24歳以降は、入会月から1年間の利用が30万円以上ないと3,300円かかる(2年目に限り、ドコモの対象プラン契約でも無料) |
| 空港ラウンジ | ◯ 国内とハワイの主要空港を無料で利用できる △ 同伴者を連れて入れるかは公式サイトに書かれていないので、連れがいる日は有料前提で見ておくのが安全 |
| ケータイ補償 | ◯ 購入後3年間・最高10万円まで補償される △ 補償されるのは故障・破損・盗難など。対象外の例は申込ページの「ケータイ補償」欄で確認を |
22歳以下なら年会費ゼロ。院生が気にするのは23歳から
判定は入会したときの年齢です。22歳のうちに入会すれば、23歳になる年まではその条件でカバーされます。24歳以降は、年会費を無料にする条件が利用額に切り替わるだけです。
その条件が「入会月から1年間の利用金額が30万円以上」。月に直すと2万5,000円です。家賃や光熱費、サブスクをカードで払っている人なら届きますが、生活費を現金で払っている人だと、30万円までは届きにくいかもしれません。
院生で持つなら、年3,300円を払う前提で考えるか、支払いをカードに集約するか、どちらかを先に決めておくと迷いません。逆に言えば、決めてさえおけば3,300円は納得して払える額かなと。月に直せば275円で、空港ラウンジ1回分にもなりませんから。
満30歳で年会費が上がる。そこで決め直せばいい
知らないと驚くところです。満30歳以降の更新時に、審査のうえ dカード GOLD(年会費11,000円)へ自動的に切り替わります。
学生のうちは先の話ですが、そのまま持ち続けると年会費が3倍以上になって……。切り替わるタイミングで、そこから先も使うかどうか決め直せばいいだけなので、そのときに考えれば十分かなと。私自身は内定が出てから申し込みましたし、それまでは楽天カード1枚で足りていました。ただ22歳以下なら年会費が実質無料なので、いま学生の人が内定を待つ理由は一つ減っていると思います。
ルートB:内定が出たら、内定者枠から動く
内定が出ているなら、ここが動きやすいです。アメックスが内定者向けに用意している「卒業前にアメックス」という枠から申し込みました。
対象は、4年制大学・大学院・短大・専門学校に在学中で、翌年4月からの入社が内定している人。申し込みのときに学生証(または在学証明書)と、採用通知書(または内定通知書)を出します。内定通知書が、収入要件の代わりになるということです。
特典として月会費(月1,100円)が6ヶ月分、つまり6,600円分無料になります。いま公式ページに載っている特典は、これに加えて入会後3ヶ月以内に合計50万円以上の利用で最大4万ポイントです。50万円は3ヶ月で使い切れる額ではないので、届かなくても気にしなくて大丈夫です。本命は月会費の6ヶ月無料の方ですね。実施時期は年度によって変わるので、申し込む前に公式ページで最新の受付状況を確認してみてください。
取れるのはグリーン。でも中身は「他社のゴールド級」
先にお伝えしておくと、この枠で取れるのはアメックスの「グリーン」であって、名前としてはゴールドではありません。ここに触れていない記事も見かけるので、はっきり書いておきます。
それでも、使ってみた実感としては他社のゴールドカードに近い体験ができます。理由は付いてくるサービスです。
| 特典 | 実際の条件 |
|---|---|
| 空港ラウンジ | ◯ 国内空港ラウンジを本人は無料で利用できる △ 同伴者は有料。プライオリティ・パスも付帯はするが、無料利用枠はなく1回35ドルかかる |
| 2 for 1 ダイニング | ◯ 対象店のコースを2名以上で予約すると1名分が無料(国内約100店舗) △ 予約は利用日の3営業日前19時まで。同じ店は半期に1回まで |
| 会費 | ◯ 月会費制で月1,100円(税込)。内定者枠なら6ヶ月分無料 △ 年に直すと13,200円。使わなければ会費だけが出ていく |
ダイニング特典の正式名称は「2 for 1 ダイニング by 招待日和 -グリーン・オファーズ-」で、ゴールドに付く「ゴールド・ダイニング」とは別物です。対象店舗数もゴールドの半分以下なので、そこだけは期待しすぎない方がいいですね。
年会費の元は取れるのか:ディナー年2回で足ります
ダイニング特典を半期に1回ずつ、年2回使えば、それだけで年会費のもとが取れます。2人で1人1万円のコースなら、2万円かかるところが1万円で済みます。自分がまとめて払うなら1回で1万円が浮く計算なので、2回で約2万円。年13,200円の会費を上回ります。
使ってよかったと思ったのは、記念日に少し良いお店を予約したときでした。学生の財布で1人1万円のコースはなかなか厳しいですが、1名分が無料なら手が届きます。
ラウンジの方は、学生だと使いどころが想像しにくいかもしれません。私の場合は学会発表で飛行機に乗るときでした。搭乗前に座って、電源を挿してスライドの最終調整をしてから飛ぶ。あの30分があるかないかで、当日の落ち着きが全然違うんですよね。帰省や旅行でも同じで、出発前の30分を座って過ごせるかどうかの差です。
見落とされがちな価値:卒業前の半年に使えること
内定者枠の本当の価値は、社会人になる前の半年弱を「カードがある状態」で過ごせることだと思っています。
学生最後の2〜3月は、引っ越しや家電、スーツと、まとまった出費が一気に来ます。この2〜3月の出費を自分のカードで払っておくと、締め日次第で引き落としを初任給の後ろに寄せられます。自分のカードの締め日と引き落とし日を先に見ておくと、いつ買えばいいかが決まります。
ルートC:年会費無料の1枚で、支払い実績を作る
収入要件が書かれていないカードを1枚持って、期日どおりに払い続けるルートです。招待が来なくても年会費はかからないので、始めて損はしません。そのうえで、家族がすでにエポスのゴールドを持っている人には、もっと早い道もあります。
先にお断りしておくと、エポスは私が使ったカードではありません。ここも調べた情報としてお伝えします。学生向けのカード紹介でよく挙がるのがエポスカードです。年会費は永年無料で、公式の学生向けページに書かれているのは年齢と居住地の条件だけ。収入要件が見当たりません。そのうえでエポスゴールドは、招待経由で申し込むと年会費が永年無料になります。通常は5,000円(税込)なので、この差は大きいです。
ただ、ここは正確に書きます。エポスは招待の条件を公表していません。公式の説明は「カードの利用状況などに応じて案内している」という趣旨にとどまっていて、具体的な基準は示されていません。よく見かける「年間50万円使えば招待が来る」という説明は、直接申し込んだ場合の「年間50万円以上の利用で翌年以降の年会費が永年無料」という別の制度と混同されているのだと思います。招待は、来る前提で計画しない方がいいですね。
とはいえ、招待が来なくても損はしません。エポスカード自体は年会費無料のままです。それに、期日どおりに払ってきた記録は、ルートDでビジネスカードを申し込むときの審査で見てもらえます。私が在学中にビジネスゴールドを作れたのも、楽天カードを1枚、滞りなく払ってきたからだと思っています。
近道:家族がエポスゴールドを持っているなら
家族の紹介専用URLから申し込むと、利用実績がなくても年会費が永年無料のゴールドに申し込めます。同一生計の家族が対象で、審査は通常どおりあります。「エポスファミリーゴールド」という仕組みで、紹介できるのはエポスのゴールドかプラチナを持っている家族です。紹介した側にも、家族全員の年間利用額の合計に応じたボーナスポイントが入ります(出典:エポスカード公式)。家族に持っている人がいないか、一度聞いてみる価値はあります。学生がゴールドに届く道としては、かなり現実的だと思います。
家族に持っている人がいないなら、まずはエポスカード本体から始める手もあります。年会費は永年無料なので、招待が来なくても持ち続けるだけで損はしません。家族紹介を使う人は、家族から届く紹介URLから申し込んでください。下のバナーは一般の新規申し込み用で、そこからだと紹介の特典は付きません。

支払い実績は「長く、小さく」で十分
支払い実績(クレヒス)は、無理して使わなくても作れます。少額でも長く使い続ける方が評価されます。
私自身、クレヒスを意識して行動していたわけではないんですよね。楽天カードを使って、期日どおりに払っていただけです。いまならサブスクの毎月の支払いをカードにまとめて、口座にお金を用意しておくだけで実績になります。手間はほとんどかからないと思います。
一つだけ補足すると、下位カードを使い込めば自動で上位カードに招待される、という単純な話ではありません。たとえばJCBの招待制カードの条件は、公式サイトに「JCBゴールドのショッピングご利用合計金額」と書かれています。将来上位カードを目指すなら、どのカードの利用額が対象になるのかは先に確認しておくと無駄がありません。
実績づくりのために新しく1枚持つなら、年会費が無料で還元率の高いものを選んで、毎月の固定費だけそこにまとめるのが手軽です。私は楽天カードでしたが、いま選び直すなら還元率1.2%のリクルートカードも候補になります。年会費がかからないので、実績づくりのためだけに増やしても負担にはなりません。
ルートD:すでに事業をやっているなら、ビジネスカードで取る
最後のルートがこれです。開業届を出して、実際に売上が立っている人が対象になります。私は在学中に、アメックスのビジネスゴールドを作りました。
ビジネスカードの申込書は、給与収入ではなく事業の売上や開業の予定を書く欄になっています。だから「本人に安定継続収入」を給与で示せなくても、申し込む土台があります。そのうえで審査は個人の信用も見ます。審査に通ったのは、それまで楽天カードを期日どおりに払い続けていたからだと思っています。内定者枠のグリーンと違って、こちらは名前も中身もゴールドで、メタル素材で届きます。ただし年会費は49,500円(税込)で、ここまでの3つとは桁が違います。事業の経費として払える規模かどうかを先に見てください。
ただ大前提として、事業の実態がないのに事業者を装うのはやめてください。カードの申し込みでは、事業の有無を事実のまま書いてください。開業に必要な手続きや書類は、制度の見直しで変わることがあります。
いま事業をやっていない人は、ここは読み飛ばして大丈夫です。内定が出ているならルートB、まだならルートAとルートCで、今日から申し込みや実績づくりを始められます。
自分に合うルートの選び方
迷ったら、いまの状況だけで進むルートを選んで大丈夫です。当てはまるものが複数あることもあります。内定と家族紹介は両立するので、どちらも見てみてください。
状況別|自分はどのルートか
当てはまるものを一つ選べば、申し込むカードが決まります。
| あてはまるもの | 選ぶルート |
|---|---|
| 在学中・内定はまだ | ◯ ルートA。18歳から収入要件なしで申し込める △ 24歳以降は入会月から1年間で30万円を使わないと年3,300円かかる |
| 内定が出ている | ◯ ルートB。在学中に持てて、卒業前の出費にも使える △ 取れるのはグリーン。実施時期は年度で変わるので公式サイトで確認 |
| カードをまだ持っていない/家族がエポスゴールドを持っている | ◯ ルートC。年会費無料の1枚から実績を作れる。家族に保有者がいれば紹介経由で実績なしでもゴールド △ 招待そのものは条件が非公表なので、当てにしない方がいい |
| すでに事業をやっている | ◯ ルートD。在学中でも名前も中身もゴールドを持てる △ 開業届と売上がないなら選べない。年会費は49,500円 |
向いていない人|特典を自分から使いにいかない場合
特典を自分から使いにいく気がない人には、正直向きません。ゴールドカードは、付いてくる特典を使って初めて年会費のもとが取れる仕組みだからです。
ラウンジもレストラン特典も、自分から予約して使いにいかないと1円にもなりません。「持っているだけで満足しそうだな」と思うなら、年会費無料の一般カードで十分だと思います。それも遠回りではありません。ルートCで書いたとおり、その1枚を期日どおりに使い続けること自体が、あとでゴールドに届くための実績になります。
それと、ここだけは押さえてほしいのですが、支払いが遅れることだけは避けてください。支払い実績は作るのに何年もかかる一方で、一度の遅れはそのまま記録に残ります。裏を返せば、守るのはここだけです。支払日さえ落とさなければ、学生のうちからでも十分に持てます。
まとめ:在学中でも、ゴールドを取るルートは4つあります
学生がつまずくのは「収入要件」の一行、申込資格に書かれた「本人に安定継続収入のある方」です。でも、在学中に取るルートは4つあります。
- ルートA:直接申し込む:18歳から収入要件なしで申し込めるゴールドカードがあります。22歳以下で入会すれば年会費は実質無料です
- ルートB:内定者枠:内定をもらったら在学中に申し込めます。取れるのはグリーンですが、特典の中身はゴールド級です
- ルートC:実績づくり:年会費無料の1枚を期日どおりに払い続けます。家族に保有者がいれば紹介という近道もあります
- ルートD:ビジネスカード:開業届と売上があるなら、在学中に名前も中身もゴールドを持てます。年会費は49,500円です
なお、社会人になって収入要件を満たすと、気にするところが「取れるか」から「年会費をどう無料にするか」に変わります。三井住友カード ゴールド(NL)の年会費無料化や、クレカで投資信託を積み立てるときの還元率あたりですが、それはまた別の話ですね。クレカと証券口座をつなぐ話は、始め方から別記事にまとめています。
取れるかどうかは、この記事に自分の状況を当てはめれば決まります。そのうえで最後に効くのは、持ったあとに付いてくる特典を使い切れるかどうかです。憧れがあるなら、それは十分な動機だと思いますよ。私の場合は、搭乗前にラウンジで取れた30分と、記念日に1名分無料で予約したコース。この2つで会費のぶんは使い切れました。
関連記事
カードの前に、大学院そのものにいくらかかるのかが気になっている人はこちらもどうぞ。大学院の学費と奨学金の実態をまとめています。
カードで積立を始めるところまで考えている人は、大学生の新NISAの始め方もあわせてどうぞ。